18664554537

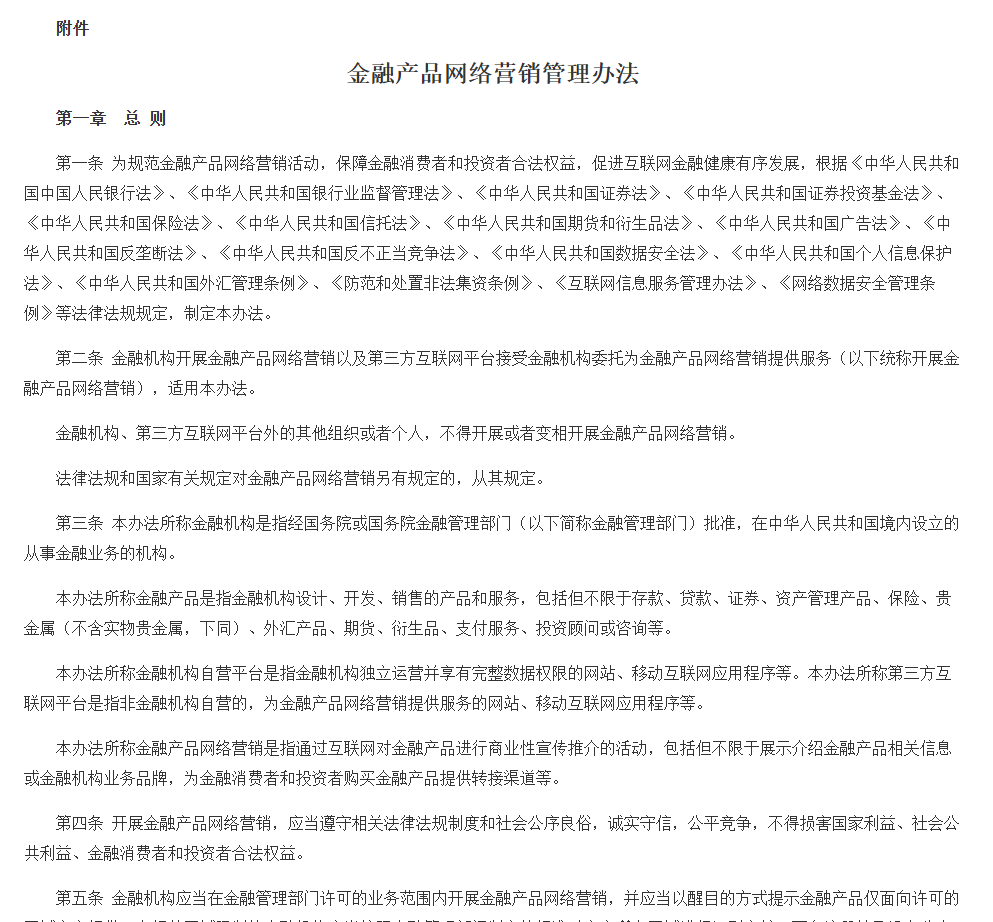
不少居间中介的老板,在看完《金融产品网络营销管理办法》之后都焦虑得睡不着觉,尤其是在听了一些律师的解读之后,担忧更甚:中介这个生意,是不是真的没法做了?
先给结论:不必恐慌,但也不能再抱有侥幸。这篇文章把新规和行业里最常踩的“七宗罪”一次性讲清楚,读完你不仅能睡个好觉,还能明确哪些行为能做、哪些一定不能做,甚至做到合规之后怎么把生意做得更好。
一、先放下焦虑:违法不等于犯罪
很多老板一听说“违法”就心里发紧,其实违法和犯罪是两回事。犯罪的代价是失去人身自由、失去财产;而违法的后果,大概率只是行政处罚。
《金融产品网络营销管理办法》属于行政法规,和《刑法》这种由全国人大制定的法律层级不一样。违反它的后果主要是:罚款、吊销营业执照、停止经营。只有在过程中发现你有犯罪行为,才会移交司法机关,那是另外一道程序。
所以,居间中介不要因为新规过度焦虑,但一定要朝着合规的方向发展。
二、行业里如影随形的七宗罪 居间中介行业从出现至今,有七项罪名几乎一直如影随形,每一条背后都是血泪教训。
七条红线,就是行业里最常见的七种出局方式。
第一宗罪:诈骗罪(含合同诈骗罪)
最常见的行为是AB贷、提前收取砍头息、收完钱不办事、截留客户资金。这是最严重的,因为国家正在严厉打击诈骗犯罪。每一轮扫黑除恶、每一轮严打,都会优先把过往报警线索较多的公司和个人翻出来反查,如果有多条线索都指向你,你就有可能成为重点处理的样板案例。做 AB 贷、收取砍头息、电销冒充银行工作人员这类行为,930 之后千万不能再碰。
第二宗罪:侵犯公民个人信息罪
做流量的都知道,卖数据来钱快——一个客户信息卖5块,卖10家就是50块。蘑菇投做了这么多年信息流获客,定位从来都是一个优质客户只对接一家机构,绝不卖第二家。但很多同行并非如此——以前深圳有5家同行,到今天只剩我这一家:3家被查,1家被吓退转行。被查的3家,就是因为大量买卖数据被坐实。930之后,这条线更不能碰。
第三宗罪:骗取贷款罪
这是中介行业里的“原罪”,在企业贷领域尤为突出。帮客户美化材料、修改数据,以前甚至有人伪造、篡改税务相关材料数据,这些行为直接构成骗取贷款罪,是要承担刑事责任的。
第四宗罪:贷款诈骗罪
比骗取贷款罪更重。典型的就是“背债”:寻找完全没有资质的人,恶意向银行获取贷款后逃匿。合规的中介公司基本不会触犯,但一旦沾上就是重罪。
第五宗罪:非法经营罪
主要涉及做公积金重组的机构。未取得相应金融牌照,却替他人垫资还款、帮客户提前结清网贷,实际是在从事放款业务,这就涉及非法经营、非法放贷。
第六宗罪:高利转贷罪
做资金重组的机构,因为需要低成本资金,就会找亲戚朋友、熟人甚至客户,从银行获取资金后继续放贷,这就涉及高利转贷。
第七宗罪:逃税罪
这几乎是99%的中介都会踩雷的区域。国家鼓励民营经济、保护中小民营企业,但如果一家公司从不交税、时不时还有报警记录、只租一个办公室、没有什么经济贡献,在国家体系里,很难被认定为需要保护的民营企业。很多老板没有意识到这个罪名有多严重——很少是税务部门主动来查,大部分是因为内部举报,特别是离职员工举报:举报名单买卖有问题、名单来源不合规,举报偷税漏税,老板不得不赶紧与对方和解。
这七宗罪,是居间中介老板首先不能触碰的底线。
三、930之后,怎么合规获客
守住底线之后,再来看怎么做能既合规、又把生意做得更好。核心就两件事:身份定位和内容边界。
1. 身份:你是融资咨询顾问,不是银行客户经理
你的微信名、名片、话术里如果还写着"XX银行客户经理",赶紧改掉。我们正确的身份定位是:帮客户做融资/贷款方案的咨询顾问——类似股权融资里的FA角色,帮企业找钱,在中间收取咨询服务费。这种身份本身就站得住脚,不需要冒充谁。
2. 公域:能宣传,但要分清什么能发、什么不能发
咨询顾问当然可以宣传,但内容边界要划清楚。科普类、避坑类、政策解读类的内容可以发——在公域,你只需要让别人知道你是融资咨询顾问就够了。
红线是什么? 直接、变相宣传具体贷款产品,点名某家银行推了什么新产品——绝对禁止。事实上,监管部门未必查得到你头上,但你最怕的也不是监管,而是平台:一发就封、一发就限流。所以公域的定位只有一个——让别人知道你是做融资咨询的,就够了。
3. 私域:才是主战场
我们现在说的私域,基本就是微信。私域沟通内容,在不涉及违法犯罪的前提下,属于私域资产,监管无法随时抽查读取。但一旦涉及案件,监管可依法调取聊天记录取证。所以私域也不能留漏洞:身份定位一样要清楚,不冒充银行;但内容上,私域的空间大得多:可以发生活类内容,像很多业务员拍自己的办公室、拍服务客户的过程;科普、避坑、政策类内容可以在视频号和朋友圈宣传;工作类可以展示办公室日常。
但要注意,公域是“禁止直接或变相宣传贷款”,私域是“直接宣传贷款”就禁止——这个尺度差异,正是推荐私域获客模式的根本原因。
4. 为什么我更推荐私域获客?
第一,不碰红线。 私域模式不需要买卖数据、不需要冒充银行、不需要做AB贷,七宗罪天然绕开。
第二,人设干净。 私域要的是"高品质的人设+专业的融资咨询顾问"这个组合,你不需要靠"我是某行客户经理"这种假话获客,自然不涉诈骗。
第三,生意反而更好做。 私域沉淀的都是你长期培养的优质客户,老客户转介绍和复购率能做到30%以上,你不需要做材料包装、不需要砍头息,靠口碑和复购就能活得很好。收的点位就5个点,客户有客诉吗?很少有。
所以,从今年开始,未来三年最大的红利就是私域获客模式。合规不是把生意做没了,而是让你换一种更长久的方式,把生意做得更好。
想要落地这套私域模式,光有认知还不够,还需要配套完整的打法与工具支撑。蘑菇投可以提供一套完整的私域打法加私域系统 —— 覆盖合规获客、沉淀、成交、裂变全链路,把私域运营做成可复制、可管理的标准化流程。我们合作的福州居间机构,2024 年从电销转型同城私域,3 个月实现盈利。现有团队 50 多人,沉淀 80 万本地精准客户,日均新增 3000 意向客户,上半年月均回款 200 单,35% 订单来自老客复购。
想了解更多,欢迎联系【蘑菇投】!